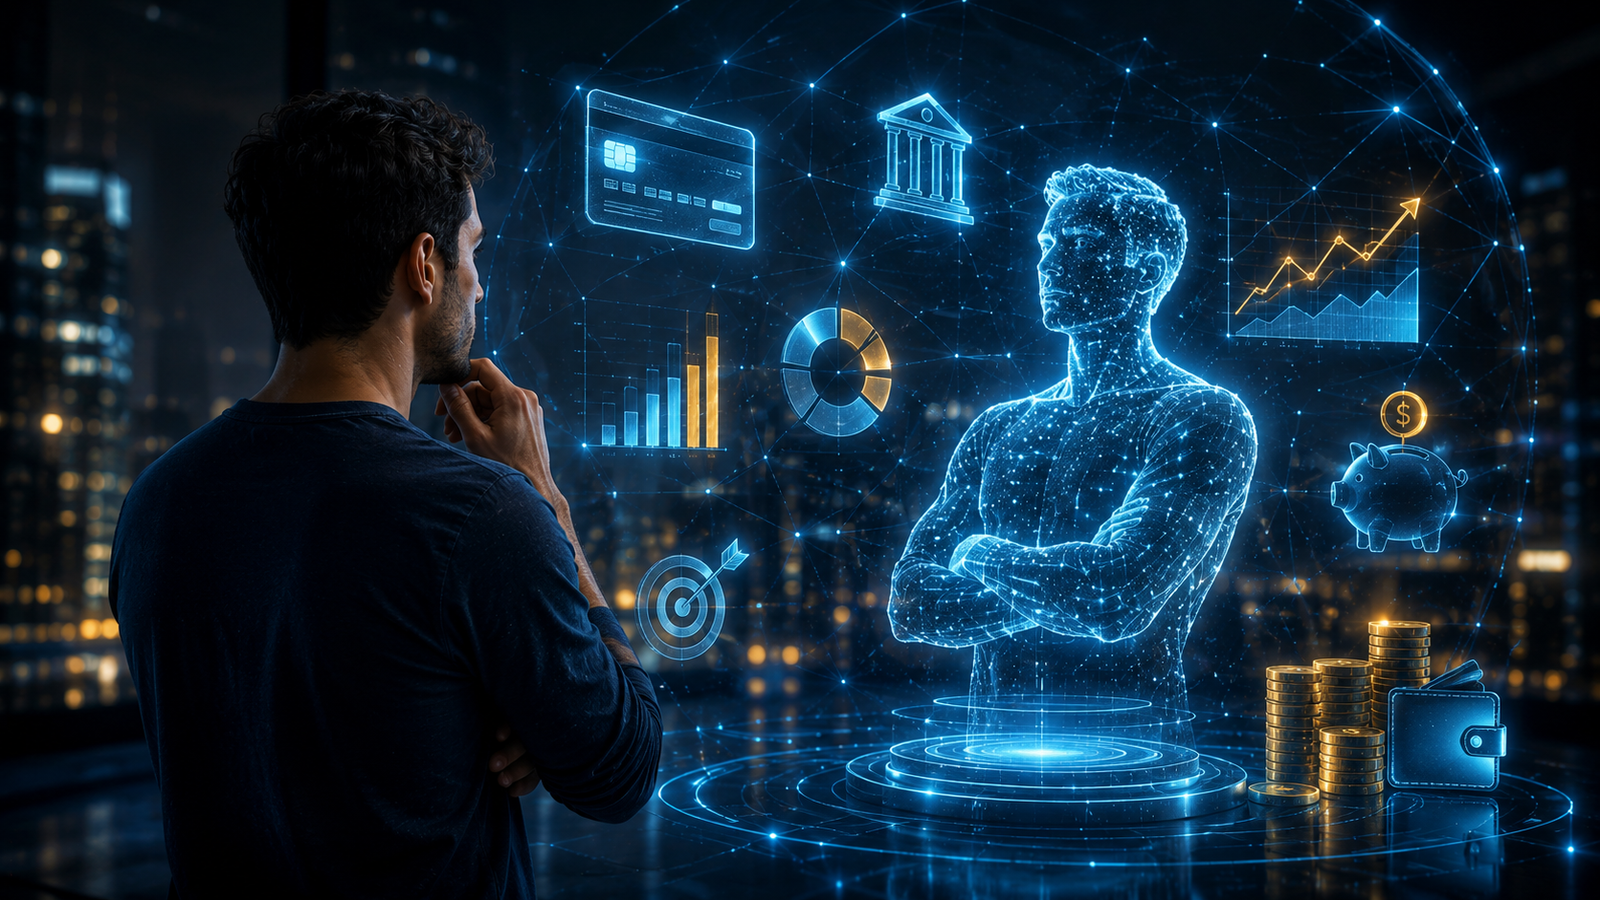

Imagine abrir o aplicativo do banco e perguntar: “O que acontece com meu orçamento se eu assumir uma parcela de R$ 800 por mês?” Em vez de apresentar apenas uma calculadora, o sistema poderia analisar receitas, despesas, dívidas e outros dados autorizados e mostrar diferentes cenários para os meses seguintes.
Essa ideia está relacionada ao conceito de gêmeo digital financeiro — uma representação digital de um sistema ou conjunto de informações que pode ser utilizada para analisar cenários e apoiar decisões.
O conceito ainda não representa um produto financeiro padronizado e amplamente disponível para consumidores brasileiros. No entanto, pesquisas já estudam sua aplicação ao Open Finance, incluindo arquiteturas capazes de trabalhar com dados financeiros para simular comportamentos, analisar riscos de crédito e estudar possíveis cenários.
No Brasil, a expansão do Open Finance fornece uma infraestrutura que pode favorecer esse tipo de aplicação. O Banco Central informou que o ecossistema já havia alcançado mais de 100 milhões de autorizações de compartilhamento e 68 milhões de contas envolvidas em agosto de 2025.
O que é um gêmeo financeiro digital?
O termo vem do conceito de Digital Twin, utilizado para criar uma representação digital de determinado objeto, processo ou sistema.
Na indústria, por exemplo, um modelo digital pode ser alimentado com informações de uma máquina para ajudar a analisar seu funcionamento e simular determinadas condições.
No setor financeiro, a mesma lógica pode ser adaptada para representar informações econômicas de uma pessoa, empresa ou operação.
Em um cenário hipotético, um modelo financeiro poderia reunir informações como:
- receitas;
- despesas;
- parcelas;
- empréstimos;
- investimentos;
- compromissos recorrentes;
- comportamento de consumo;
- metas financeiras.
A partir desses dados, seria possível construir simulações.
É importante fazer uma distinção: um modelo financeiro não consegue prever o futuro com certeza. Ele trabalha com dados, premissas e probabilidades.
Por isso, expressões como “prever exatamente quando uma pessoa ficará inadimplente” ou “saber qual será seu comportamento financeiro” devem ser tratadas com cautela.
Qual é a relação entre Digital Twin e Open Finance?
O Open Finance permite que clientes autorizem o compartilhamento de determinados dados entre instituições participantes.
O Banco Central explica que esse compartilhamento depende do consentimento do cliente e ocorre dentro de regras específicas de segurança e autenticação.
Na prática, isso permite que informações que antes ficavam distribuídas em diferentes instituições possam ser utilizadas, com autorização, em serviços financeiros integrados.
Essa característica é importante para modelos de simulação.
Imagine, por exemplo, uma pessoa que possui:
- conta corrente em um banco;
- cartão em outra instituição;
- investimento em uma terceira;
- empréstimo em uma quarta.
Com os dados compartilhados dentro das regras do Open Finance, uma aplicação pode ter uma visão mais ampla da situação financeira do usuário.
O Banco Central já identificou aplicações de dados do Open Finance em gerenciamento financeiro e avaliação de perfil de clientes. Em levantamento referente ao segundo semestre de 2024, o BC estimou que cerca de 30 milhões de clientes haviam utilizado soluções de agregação e gerenciamento financeiro.
Isso não significa que essas ferramentas sejam necessariamente “gêmeos financeiros digitais”. São aplicações relacionadas que mostram como a infraestrutura necessária para modelos mais sofisticados já está sendo desenvolvida.
Como funcionaria um gêmeo financeiro na prática?
Uma aplicação desse tipo poderia funcionar em quatro etapas.
1. Reunião dos dados autorizados
O sistema receberia informações financeiras que o usuário autorizasse compartilhar.
Entre elas poderiam estar:
- movimentações;
- contas;
- cartões;
- empréstimos;
- investimentos;
- receitas;
- despesas recorrentes.
O modelo dependeria da qualidade e da quantidade dos dados disponíveis.
2. Organização do comportamento financeiro
A inteligência artificial poderia identificar padrões.
Por exemplo:
- aumento de despesas em determinados períodos;
- gastos recorrentes;
- concentração de compras;
- variações de renda;
- crescimento ou redução do saldo;
- compromissos financeiros futuros.
Isso permitiria criar uma representação mais completa da situação financeira.
3. Criação de cenários
Depois de organizar os dados, o sistema poderia simular diferentes possibilidades.
Por exemplo:
Cenário A: assumir um financiamento.
Cenário B: reduzir determinadas despesas.
Cenário C: aumentar a reserva mensal.
Cenário D: enfrentar uma queda temporária de renda.
Em vez de apresentar uma única resposta, o sistema poderia mostrar como diferentes decisões alterariam o orçamento projetado.
4. Atualização contínua
Se o usuário realizasse novas compras, recebesse uma renda diferente ou quitasse uma dívida, o modelo poderia ser atualizado.
Essa característica diferencia um modelo dinâmico de uma simples planilha criada uma vez e esquecida depois.
O que já existe no Brasil hoje?
É aqui que o assunto precisa ser colocado em perspectiva.
O Brasil ainda não possui um sistema nacional de “gêmeos financeiros pessoais” oferecido de forma padronizada pelos bancos.
O que existe são diferentes tecnologias que podem formar parte da infraestrutura necessária para esse tipo de solução.
Entre elas estão:
- Open Finance;
- agregadores financeiros;
- sistemas de análise de crédito;
- inteligência artificial;
- ferramentas de gerenciamento financeiro;
- simuladores;
- modelos de risco.
O próprio Banco Central já identificou resultados concretos relacionados ao uso dos dados do Open Finance. Entre 2021 e junho de 2025, segundo o BC, R$ 31 bilhões em operações de crédito tiveram origem na análise de dados compartilhados pelo sistema.
Portanto, existe uma diferença importante entre as tecnologias que já estão disponíveis e o conceito mais avançado de um gêmeo financeiro pessoal totalmente integrado.
O que a inteligência artificial pode acrescentar?
A inteligência artificial pode ajudar a transformar grandes volumes de dados em informações mais fáceis de interpretar.
Em vez de simplesmente mostrar:
“Você gastou R$ 1.850 em alimentação.”
Um sistema mais avançado poderia analisar o histórico e apresentar algo como:
“Mantendo o padrão atual de gastos, sua margem mensal tende a ficar menor nos próximos meses.”
Essa segunda abordagem não é uma previsão garantida. É uma projeção baseada em determinados dados e premissas.
O usuário ainda precisaria avaliar se as premissas utilizadas fazem sentido.
Simulação de empréstimos e financiamentos
Uma das aplicações mais interessantes seria testar decisões de crédito antes de contratá-las.
Suponha que uma pessoa esteja considerando um empréstimo com parcela mensal de R$ 600.
Um sistema poderia comparar:
Situação atual
Renda: R$ 4.000
Despesas recorrentes: R$ 2.800
Margem antes do novo crédito: R$ 1.200
Com o novo empréstimo
Renda: R$ 4.000
Despesas recorrentes: R$ 2.800
Nova parcela: R$ 600
Margem restante: R$ 600
A simulação não determina se o empréstimo é uma boa ou má decisão. Ela apenas torna o impacto mais visível.
Essa diferença é importante porque a tecnologia deve apoiar a decisão do consumidor, e não substituir seu julgamento.
E se a renda cair?
Outra possibilidade seria realizar testes de estresse.
Por exemplo:
“Como ficaria meu orçamento se minha renda diminuísse 20% durante seis meses?”
O sistema poderia recalcular as despesas projetadas e mostrar quais compromissos continuariam sendo suportados pelas premissas utilizadas.
Esse tipo de análise já é conhecido em modelagem financeira como stress test.
A novidade estaria em combinar esse conceito com dados financeiros individuais e atualização contínua.
O impacto sobre o crédito
Modelos mais sofisticados também podem alterar a maneira como instituições analisam risco.
O Open Finance já permite que instituições utilizem dados compartilhados, com autorização do cliente, para desenvolver produtos e serviços personalizados. O Banco Central destaca entre os possíveis benefícios melhores soluções de crédito e gerenciamento financeiro.
Um modelo futuro poderia, por exemplo, analisar não apenas o histórico de pagamentos, mas também diferentes informações sobre a situação financeira atual do cliente.
Isso não significa necessariamente que um consumidor receberá crédito mais barato ou será automaticamente aprovado.
A concessão continua dependendo dos critérios e modelos utilizados pela instituição financeira.
Os gêmeos financeiros poderiam prever inadimplência?
Eles poderiam estimar riscos, mas não prever o futuro com certeza.
Essa diferença é fundamental.
Um modelo pode identificar uma combinação de fatores historicamente associada a maior risco, como:
- aumento das dívidas;
- redução da renda;
- utilização elevada de crédito;
- atrasos;
- queda da reserva financeira.
A partir disso, pode calcular uma probabilidade ou produzir um alerta.
Mas uma pessoa pode mudar de emprego, receber uma renda inesperada, vender um ativo ou reorganizar suas dívidas.
Por isso, qualquer previsão depende das informações disponíveis e das premissas utilizadas.
A pesquisa acadêmica sobre Digital Twin aplicado ao Open Finance já discute justamente possibilidades como simulação do comportamento do cliente, previsão de tendências de inadimplência e avaliação de risco de crédito.
Privacidade será um dos principais desafios
Quanto mais detalhado for o modelo, maior tende a ser a quantidade de informações necessárias.
Isso transforma privacidade e segurança em questões centrais.
No Open Finance, o compartilhamento depende de autorização do cliente e segue mecanismos específicos de autenticação e segurança. O Banco Central também informa que apenas a instituição autorizada pelo cliente recebe os dados compartilhados naquele processo.
Mesmo assim, uma futura aplicação baseada em inteligência artificial precisaria responder perguntas importantes:
- Quais dados estão sendo utilizados?
- Para qual finalidade?
- Por quanto tempo serão armazenados?
- Quem poderá acessá-los?
- Como o usuário poderá revogar o acesso?
- Como decisões automatizadas poderão ser contestadas?
Essas questões serão especialmente relevantes quando modelos financeiros forem utilizados para decisões de crédito.
Existe também o risco de recomendações erradas
Um sistema de inteligência artificial pode produzir uma recomendação baseada em dados incompletos.
Imagine que uma aplicação identifique que determinada pessoa sempre recebe o salário no quinto dia útil.
Se ela for demitida, trocar de emprego ou passar a trabalhar como autônoma, o histórico anterior deixa de representar adequadamente sua situação.
Por isso, modelos financeiros precisam trabalhar com incerteza.
Uma projeção não deve ser apresentada como certeza.
O papel do usuário continuará sendo importante
Mesmo com modelos sofisticados, decisões financeiras continuarão dependendo de fatores que podem não estar presentes nos dados.
Uma aplicação pode saber quanto uma pessoa gastou nos últimos meses.
Ela pode não saber, por exemplo, que o usuário pretende mudar de cidade, começar uma faculdade ou ajudar financeiramente um familiar.
Por isso, o ideal é que o consumidor possa alterar premissas manualmente e comparar cenários.
E o Drex?
O Drex é outro projeto que costuma aparecer quando se discute o futuro do sistema financeiro brasileiro.
Mas é importante não misturar as duas tecnologias.
O Drex é a plataforma do Banco Central para operações com ativos digitais e moeda digital de banco central. O projeto ainda está em fase de testes, e o Banco Central informa que usuários finais não participam diretamente do Piloto Drex.
Portanto, não é correto afirmar que o Drex automaticamente criará ou viabilizará gêmeos financeiros pessoais.
No futuro, diferentes infraestruturas financeiras poderão eventualmente se integrar, mas isso dependerá de regulamentação, tecnologia e modelos de negócio que ainda estão em desenvolvimento.
O que pode mudar para o consumidor?
Se modelos desse tipo forem adotados em larga escala, algumas atividades financeiras poderão se tornar mais automatizadas.
Entre as possibilidades estão:
Planejamento de orçamento
O aplicativo poderia projetar receitas e despesas futuras com base nos dados disponíveis.
Simulação de dívidas
O usuário poderia comparar diferentes condições antes de contratar crédito.
Alertas antecipados
O sistema poderia identificar alterações relevantes no padrão de gastos e alertar o consumidor.
Organização de contas
Dados de diferentes instituições poderiam ser reunidos em uma única visão financeira.
Simulação de metas
O usuário poderia testar quanto precisaria economizar mensalmente para alcançar determinada meta.
Nada disso significa que o sistema saberia exatamente o que acontecerá no futuro.
A principal vantagem seria permitir que o consumidor enxergasse mais cenários antes de tomar uma decisão.
O futuro dos gêmeos financeiros digitais
O conceito ainda está em desenvolvimento, mas algumas peças necessárias para sua construção já existem.
O Open Finance brasileiro alcançou escala significativa e continua recebendo novos casos de uso. No fim de 2025, o Banco Central informou que o ecossistema conectava 96 milhões de contas e registrava mais de 154 milhões de autorizações ativas.
Ao mesmo tempo, pesquisadores já estudam arquiteturas que combinam Digital Twins e Open Finance.
O próximo passo depende da capacidade de transformar essas tecnologias em produtos seguros, transparentes e úteis para consumidores.
O desafio não será apenas tecnológico.
Será necessário definir como os dados serão utilizados, como os modelos explicarão suas recomendações e quais limites deverão existir para decisões automatizadas.
FAQ: gêmeos financeiros digitais
O que é um gêmeo financeiro digital?
É um conceito baseado em Digital Twin aplicado a informações financeiras. A ideia é criar uma representação digital capaz de analisar dados e simular diferentes cenários.
Essa tecnologia já existe no Brasil?
Existem tecnologias relacionadas, como Open Finance, agregadores financeiros, inteligência artificial e modelos de análise de risco. Porém, o conceito de um gêmeo financeiro pessoal completo ainda não é um produto padronizado e amplamente disponível.
O Open Finance cria um gêmeo financeiro?
Não. O Open Finance é uma infraestrutura para compartilhamento de dados e serviços mediante autorização. Ele pode fornecer informações que eventualmente sejam utilizadas por aplicações de modelagem financeira.
Um gêmeo financeiro consegue prever o futuro?
Não com certeza. Ele pode projetar cenários e estimar riscos com base nos dados e nas premissas utilizadas.
O sistema poderia prever uma dívida?
Pode identificar padrões associados a maior risco e simular cenários de comprometimento financeiro, mas não pode garantir que determinada situação acontecerá.
O Drex é um gêmeo financeiro?
Não. O Drex e o conceito de Digital Twin são tecnologias diferentes e possuem objetivos distintos.
Conclusão
Os chamados gêmeos financeiros digitais ainda pertencem mais ao campo da evolução tecnológica do que ao de uma solução financeira consolidada para o consumidor brasileiro.
Mesmo assim, o conceito não surgiu do nada.
O crescimento do Open Finance, a inteligência artificial e a evolução dos sistemas de análise de dados estão criando condições para aplicações financeiras cada vez mais personalizadas. O próprio Banco Central já registra milhões de usuários e contas conectadas ao ecossistema e casos concretos de utilização dos dados compartilhados.
Nesse cenário, um futuro possível é que aplicativos consigam combinar dados financeiros autorizados com modelos de simulação para responder perguntas que hoje exigem planilhas e cálculos manuais.
A principal mudança talvez não seja a capacidade de “prever” o futuro financeiro, mas de mostrar diferentes futuros possíveis antes que o consumidor tome uma decisão.
Quanto mais essas ferramentas avançarem, maior também será a importância de transparência, privacidade, segurança e participação do próprio usuário nas decisões.
O gêmeo financeiro, portanto, não deve ser entendido como uma bola de cristal para o orçamento. É melhor enxergá-lo como uma possível evolução dos atuais sistemas de planejamento e simulação financeira.