
Os aplicativos bancários ficaram cada vez mais rápidos e personalizados. Hoje, é possível fazer pagamentos, contratar crédito, acompanhar investimentos e organizar despesas diretamente pelo celular.
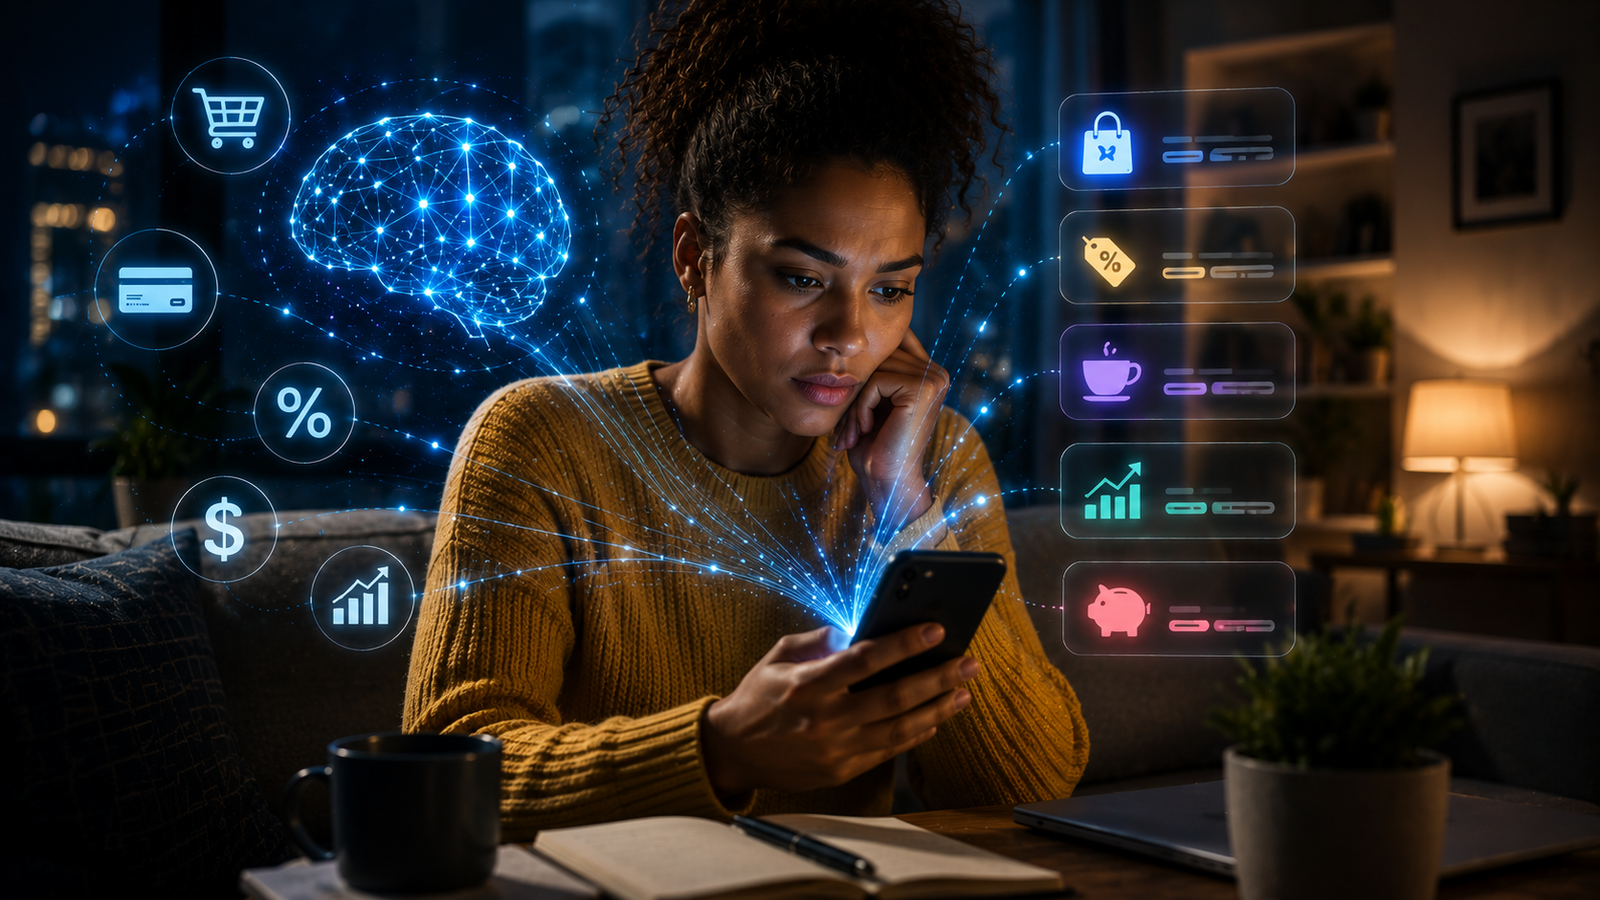
Por trás de parte dessa experiência estão sistemas automatizados, modelos estatísticos e, em alguns casos, ferramentas de inteligência artificial (IA). Essas tecnologias podem analisar grandes volumes de informações para identificar padrões, oferecer produtos financeiros e personalizar a experiência de cada cliente.
Isso não significa que um algoritmo determine o que uma pessoa deve comprar. A influência acontece de maneira mais indireta: por meio de recomendações, ofertas, alertas, limites de crédito, facilidades de pagamento e outras formas de interação dentro dos aplicativos.
Entender esse funcionamento ajuda o consumidor a diferenciar conveniência de incentivo ao consumo e tomar decisões financeiras com mais consciência.
Como bancos utilizam dados e sistemas automatizados
Instituições financeiras trabalham com grandes volumes de dados para executar serviços, avaliar riscos, detectar fraudes e oferecer produtos.
Dependendo do serviço e das autorizações existentes, podem ser considerados dados relacionados a:
- movimentações de contas;
- compras e faturas de cartão;
- operações de crédito;
- investimentos;
- perfil cadastral;
- utilização de determinados serviços financeiros.
No caso do Open Finance, por exemplo, o Banco Central informa que dados de contas, cartões, crédito, investimentos e câmbio podem ser compartilhados entre instituições mediante consentimento do cliente.
Esse compartilhamento pode permitir que uma instituição conheça melhor o perfil financeiro do consumidor e apresente produtos ou serviços mais adequados às suas necessidades e preferências. O consentimento pode ser cancelado posteriormente pelo cliente.
É importante, portanto, separar duas situações.
Uma coisa é a instituição analisar dados que ela já possui para prestar seus serviços. Outra é o compartilhamento de informações entre instituições pelo Open Finance, que depende da autorização do cliente.
Onde a inteligência artificial pode entrar nesse processo
A IA pode ser utilizada em diferentes partes da operação financeira, mas não existe um único modelo utilizado por todos os bancos.
Dependendo da instituição e da finalidade, modelos computacionais podem auxiliar em tarefas como:
- identificação de padrões de comportamento;
- detecção de transações suspeitas;
- análise de risco;
- prevenção a fraudes;
- segmentação de clientes;
- personalização de ofertas;
- atendimento automatizado;
- análise de grandes volumes de dados.
Em alguns casos, esses sistemas ajudam a determinar quais informações ou ofertas aparecem para determinado cliente.
Isso pode criar uma experiência mais personalizada, mas também significa que duas pessoas podem receber recomendações diferentes dentro do mesmo aplicativo.
Por que você recebe uma oferta e outra pessoa recebe outra
Imagine dois clientes utilizando o mesmo banco.
Um deles utiliza frequentemente o cartão de crédito e mantém investimentos na instituição. Outro utiliza principalmente a conta para receber salário e fazer pagamentos.
É possível que os dois encontrem ofertas diferentes no aplicativo.
Um pode receber uma oferta relacionada a cartão ou crédito, enquanto o outro pode visualizar uma recomendação de investimento ou outro serviço.
Isso não significa necessariamente que uma inteligência artificial esteja tentando fazer alguém gastar mais. A diferença pode resultar de regras comerciais, segmentação de clientes, análise de risco, histórico de relacionamento e outros critérios utilizados pela instituição.
O Banco Central reconhece que o uso de dados no Open Finance pode permitir a oferta de produtos e serviços mais personalizados.
Ofertas personalizadas podem facilitar decisões financeiras
A personalização pode ser positiva.
Uma pessoa procurando uma conta, cartão ou investimento pode encontrar uma opção mais compatível com suas necessidades sem precisar pesquisar dezenas de produtos.
O problema começa quando a facilidade de encontrar uma oferta reduz o tempo dedicado à análise.
Uma proposta de crédito pré-aprovado, por exemplo, pode parecer conveniente porque já está disponível no aplicativo. Mas a existência do limite não significa que o consumidor tenha capacidade financeira para assumir uma nova parcela.
Por isso, uma oferta personalizada deve ser encarada como uma possibilidade de contratação, e não como uma recomendação obrigatória.
Notificações também fazem parte da experiência digital
Aplicativos financeiros utilizam notificações para informar os clientes sobre movimentações e serviços.
Algumas são essencialmente operacionais:
- pagamento realizado;
- compra aprovada;
- fatura disponível;
- saldo atualizado;
- transferência recebida.
Outras possuem caráter comercial:
- oferta de cartão;
- aumento de limite;
- crédito pré-aprovado;
- financiamento;
- seguros;
- investimentos;
- promoções ou benefícios.
A diferença é importante.
Uma notificação de segurança ajuda o consumidor a acompanhar sua conta. Já uma oferta comercial tem como objetivo apresentar um produto ou serviço.
Reconhecer essa diferença ajuda a evitar que uma comunicação de marketing seja interpretada automaticamente como uma recomendação financeira.
Por que os pagamentos digitais podem tornar o consumo mais fácil
A digitalização também reduziu o número de etapas necessárias para realizar uma compra.
Pix, cartões por aproximação, carteiras digitais e pagamentos online permitem concluir transações rapidamente.
Os dados do Banco Central mostram a dimensão dessa transformação. No segundo semestre de 2025, foram registradas 78,4 bilhões de transações de pagamento no país. O Pix respondeu por 54,7% delas, enquanto os cartões somaram 23,8 bilhões de transações.
No mesmo período, os pagamentos por aproximação representaram 39,2% das transações de cartão de crédito e 50,1% das transações de débito no quarto trimestre de 2025.
Esses números não significam que pagamentos digitais necessariamente provocam compras impulsivas. Eles mostram, porém, que realizar uma transação ficou cada vez mais integrado à experiência digital cotidiana.
Crédito instantâneo exige atenção redobrada
A mesma facilidade encontrada nos pagamentos também existe na contratação de crédito.
Hoje, determinadas instituições permitem solicitar ou contratar produtos financeiros diretamente pelo aplicativo, sem a necessidade de comparecer a uma agência.
Isso pode ser útil em situações específicas, mas também reduz o intervalo entre a identificação de uma necessidade e a contratação de uma dívida.
Antes de aceitar uma oferta, vale verificar:
- valor total contratado;
- número de parcelas;
- taxa de juros;
- Custo Efetivo Total (CET), quando aplicável;
- impacto da parcela no orçamento;
- existência de outras dívidas;
- finalidade do crédito.
Uma parcela aparentemente pequena pode se tornar relevante quando somada a outras despesas mensais.
Open Finance aumenta a capacidade de personalização
O Open Finance é um dos exemplos mais claros de como o compartilhamento estruturado de dados pode mudar a relação entre consumidores e instituições.
Quando o cliente autoriza o compartilhamento, podem ser disponibilizadas informações como extratos, saldos, limites, compras de cartão, faturas, operações de crédito, investimentos e câmbio.
O objetivo declarado pelo Banco Central inclui permitir que instituições conheçam melhor o perfil do cliente e ofereçam produtos e serviços mais adequados.
Mas existe uma condição fundamental: o compartilhamento depende do consentimento do consumidor.
A autorização também pode ser revogada, e o cliente pode consultar e gerenciar seus consentimentos pelos canais das instituições participantes.
Por isso, o Open Finance não deve ser confundido com uma ferramenta criada para incentivar gastos. Ele é uma infraestrutura que pode ser utilizada para diferentes serviços financeiros.
A tecnologia também pode trabalhar a favor do consumidor
A influência dos sistemas digitais não acontece apenas no sentido de aumentar o consumo.
Aplicativos bancários também podem ajudar o usuário a controlar melhor o dinheiro.
Entre os recursos disponíveis em diferentes instituições estão:
- categorização de despesas;
- gráficos de gastos;
- alertas de movimentação;
- acompanhamento de faturas;
- metas financeiras;
- acompanhamento de investimentos;
- agregação de contas;
- ferramentas de planejamento.
No próprio Open Finance, o Banco Central cita como possíveis benefícios a visualização de diferentes contas e investimentos em um único lugar e o acesso a produtos mais alinhados às necessidades do cliente.
A mesma tecnologia utilizada para personalizar uma oferta pode, portanto, ajudar o consumidor a identificar despesas recorrentes e organizar melhor seu orçamento.
Como evitar decisões impulsivas no aplicativo do banco
Não é necessário abandonar os serviços digitais para reduzir esse tipo de influência.
Algumas práticas simples podem ajudar.
Separe avisos de ofertas
Uma notificação de compra aprovada é diferente de uma oferta de crédito.
Antes de clicar, identifique se a mensagem é operacional ou comercial.
Não trate limite como renda
Ter crédito disponível não significa ter dinheiro disponível.
Uma nova compra financiada ou parcelada representa um compromisso futuro com o orçamento.
Compare antes de contratar
Uma oferta pré-aprovada pode ser conveniente, mas isso não significa automaticamente que seja a alternativa mais adequada.
Compare taxas, prazo, custo total e outras condições antes de aceitar.
Faça uma pausa antes de compras não planejadas
Quando uma compra não estava prevista no orçamento, esperar algumas horas ou até um dia pode ajudar a diferenciar uma necessidade de uma decisão impulsiva.
Revise as notificações
Se determinadas mensagens comerciais não são úteis, verifique as configurações do aplicativo para reduzir notificações promocionais, quando essa opção estiver disponível.
Acompanhe o orçamento
O controle periódico das despesas continua sendo uma das formas mais simples de perceber quando pequenos gastos estão se acumulando.
E as redes sociais?
Os aplicativos bancários não são os únicos ambientes capazes de influenciar o consumo.
Redes sociais, marketplaces, aplicativos de entrega e plataformas de entretenimento também utilizam sistemas de recomendação e personalização.
O consumidor pode passar de um anúncio para uma página de produto e, posteriormente, para o pagamento em poucos passos.
Isso cria um ambiente em que a distância entre ver algo, desejar e comprar é cada vez menor.
Por isso, educação financeira digital não envolve apenas entender o banco. Também significa reconhecer como diferentes plataformas apresentam produtos, ofertas e oportunidades de compra.
O que observar daqui para frente
A tendência é que os serviços financeiros continuem utilizando dados, automação e inteligência artificial para personalizar produtos e experiências.
O Banco Central também continua atualizando as regras e estruturas do Open Finance. Em julho de 2026, por exemplo, foi publicada a versão 9.0 do Manual de Experiência do Cliente no Open Finance, enquanto outra atualização normativa incorporou escopo relacionado à portabilidade de crédito, com entrada em vigor prevista para novembro de 2026.
Isso mostra que a digitalização dos serviços financeiros ainda está em evolução.
Para o consumidor, a principal questão não é simplesmente evitar a tecnologia, mas entender como ela funciona e manter a capacidade de decidir por conta própria.
Como usar a tecnologia financeira a seu favor
Uma boa relação com os aplicativos bancários pode incluir alguns hábitos:
- Use alertas para acompanhar gastos.
- Consulte regularmente sua fatura e extrato.
- Analise ofertas de crédito antes de contratar.
- Compare o custo total de produtos financeiros.
- Revise periodicamente os consentimentos do Open Finance.
- Utilize ferramentas de orçamento disponíveis no aplicativo.
- Evite transformar limite de crédito em orçamento de consumo.
- Desconfie da ideia de que uma oferta personalizada é necessariamente a melhor opção.
A tecnologia pode facilitar bastante a administração das finanças, mas não substitui a análise do próprio consumidor.
Conclusão
A inteligência artificial e os sistemas automatizados estão mudando a forma como instituições financeiras analisam dados, personalizam serviços e interagem com seus clientes.
Essa transformação pode trazer benefícios importantes, como ofertas mais adequadas, ferramentas de organização financeira, prevenção a fraudes e experiências mais rápidas.
Ao mesmo tempo, a facilidade de receber uma oferta, contratar crédito ou concluir uma compra pode reduzir o tempo entre a decisão e o gasto.
Por isso, o ponto principal não é considerar a inteligência artificial como vilã ou solução para todos os problemas financeiros. O mais importante é entender quando uma ferramenta está ajudando a organizar o dinheiro e quando uma oferta comercial está tentando estimular uma nova contratação.
No ambiente financeiro digital, informação continua sendo uma das principais ferramentas para manter o controle do orçamento.