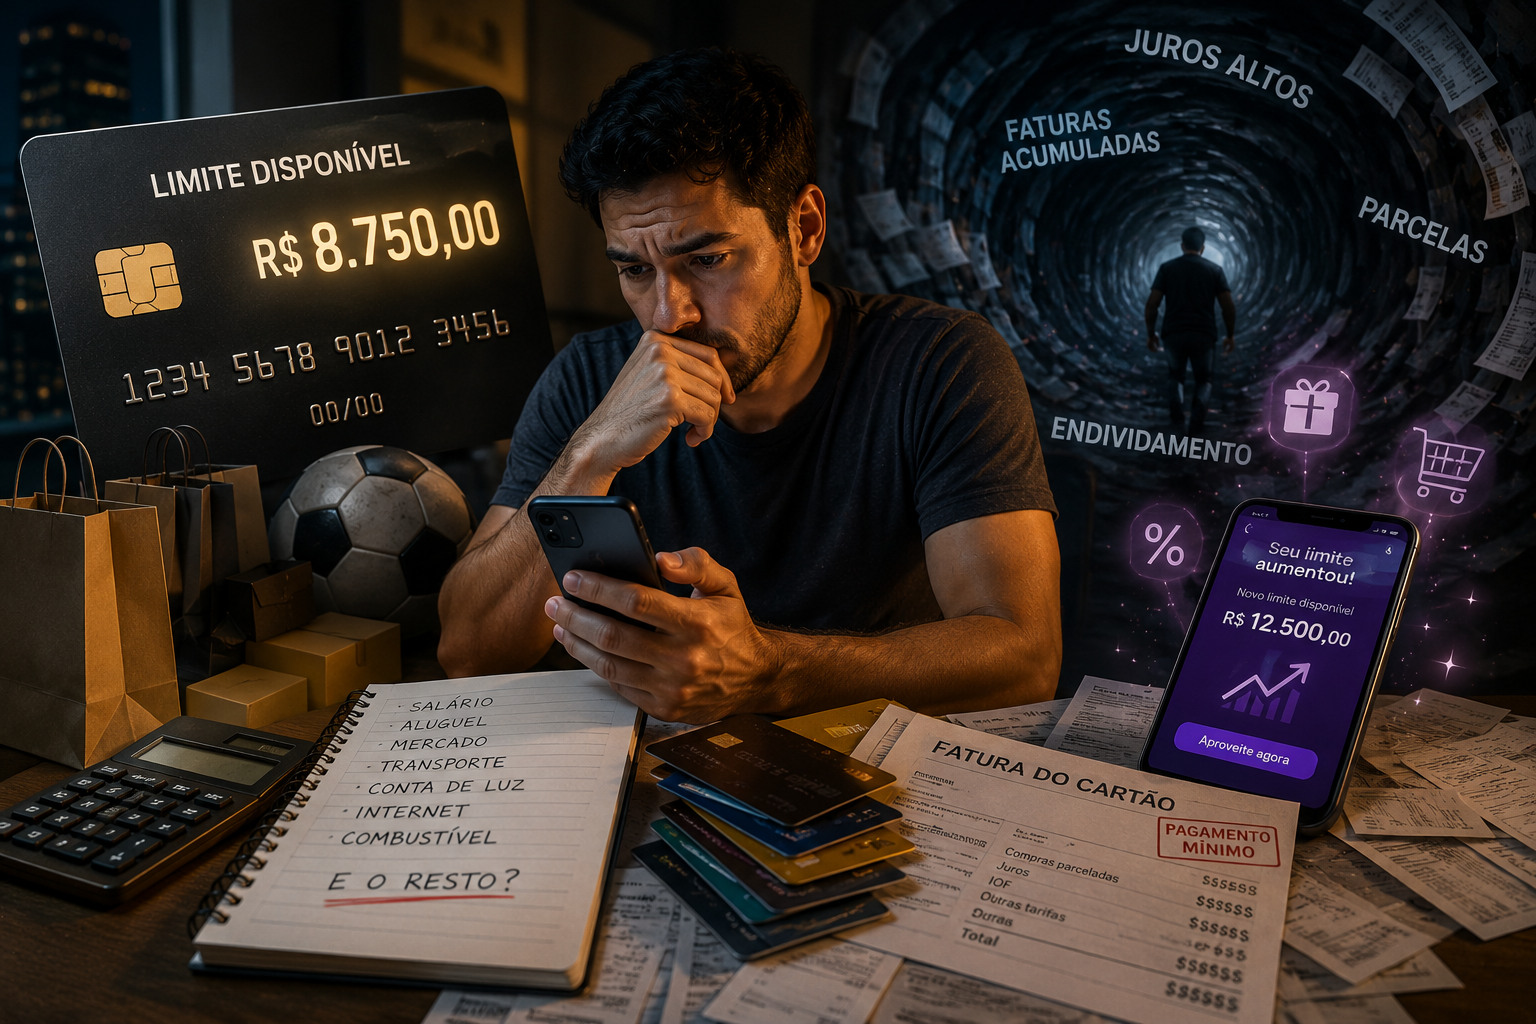

O limite disponível no cartão de crédito pode facilitar compras, organizar pagamentos e oferecer benefícios como programas de pontos e cashback. Mas existe uma diferença fundamental que nem sempre fica clara no dia a dia: limite de crédito não é dinheiro disponível na conta e não representa aumento de renda.
Quando o consumidor passa a considerar o limite como parte do orçamento mensal, as compras podem ultrapassar a capacidade real de pagamento. O problema fica mais difícil de perceber quando existem várias compras parceladas, cartões diferentes e despesas recorrentes.
Dados do Banco Central mostram que o endividamento e o comprometimento de renda das famílias são acompanhados como indicadores importantes do mercado de crédito. Em seu Relatório de Estabilidade Financeira de maio de 2026, o BC também destacou desafios relacionados à capacidade de pagamento das famílias e à participação de modalidades de crédito mais caras.
Limite do cartão não significa dinheiro disponível
Se um banco oferece R$ 5 mil de limite, isso não significa que o consumidor tenha R$ 5 mil a mais para gastar naquele mês.
O limite representa uma linha de crédito que pode ser utilizada para realizar compras e posteriormente deverá ser paga conforme as condições do cartão.
Por exemplo:
| Situação | Valor |
|---|---|
| Renda mensal | R$ 3.000 |
| Limite do cartão | R$ 5.000 |
| Compra realizada | R$ 1.000 |
| Dinheiro adicional recebido | R$ 0 |
A compra de R$ 1.000 não aumentou a renda do consumidor. Ela apenas criou um compromisso financeiro que deverá ser considerado no orçamento.
Essa diferença parece simples, mas se torna menos evidente quando as compras são parceladas.
O problema de olhar apenas para o valor da parcela
Uma parcela de R$ 100 pode parecer pequena isoladamente. O problema aparece quando existem várias compras simultâneas.
Imagine um consumidor com:
- R$ 100 de uma compra de roupas;
- R$ 180 de um celular;
- R$ 150 de um eletrodoméstico;
- R$ 120 de uma viagem;
- R$ 200 em outras compras parceladas.
Nenhuma parcela individual parece necessariamente grande. Somadas, porém, elas representam R$ 750 comprometidos mensalmente.
Por isso, acompanhar apenas o valor de cada compra pode esconder o tamanho real dos compromissos futuros.
Uma análise mais útil é observar quanto da renda já está comprometido com parcelas, contas e outras dívidas.
Por que o parcelamento exige atenção
O parcelamento pode ser uma ferramenta útil quando está previsto no orçamento e não gera comprometimento excessivo de renda.
O risco aparece quando o consumidor começa a acumular compras porque cada nova parcela parece caber isoladamente no orçamento.
Esse comportamento pode criar uma espécie de “efeito acumulativo”: novas compras são adicionadas antes que as anteriores tenham terminado.
O resultado é que uma parte crescente da renda futura já está comprometida antes mesmo do mês começar.
Uma forma simples de acompanhar
Antes de fazer uma nova compra parcelada, some:
parcelas existentes + nova parcela + despesas fixas + outras dívidas
Depois compare o resultado com a renda líquida mensal.
Esse cálculo ajuda a enxergar o custo total da decisão, em vez de considerar apenas a nova parcela.
Cartão de crédito e crédito rotativo
O cartão se torna especialmente caro quando a fatura não é paga integralmente e a dívida passa a utilizar modalidades com cobrança de juros.
O Banco Central publica taxas de juros específicas para o cartão de crédito rotativo. Em junho de 2026, por exemplo, as taxas divulgadas para diferentes instituições apresentavam grande variação, mostrando que o custo do crédito depende da instituição e da modalidade utilizada.
Além disso, desde janeiro de 2024 existe uma regra que limita a 100% do valor original da dívida os juros e encargos acumulados sobre a parte da fatura que não foi paga ou que foi parcelada com juros. Isso não significa que o crédito rotativo seja barato: a dívida ainda pode crescer significativamente até atingir o limite legal.
Por isso, é importante diferenciar três situações:
- Pagar a fatura integralmente: evita os juros do rotativo sobre aquele saldo.
- Pagar parcialmente: pode gerar encargos e juros sobre o saldo não pago.
- Parcelar a fatura: também pode envolver juros e deve ser analisado conforme as condições oferecidas pela instituição.
As condições variam de acordo com o banco e o contrato do cartão.
Ter mais de um cartão pode dificultar o controle
Não existe uma regra dizendo que ter vários cartões é necessariamente um problema.
O risco está em perder a visão do total utilizado.
Uma pessoa pode ter cartões em diferentes instituições e, ao consultar cada aplicativo separadamente, observar apenas uma pequena parcela dos compromissos.
Um controle mais eficiente considera:
- limite total disponível;
- valor utilizado em cada cartão;
- parcelas futuras;
- compras recorrentes;
- faturas em aberto;
- dívidas com juros;
- data de vencimento de cada fatura.
O número de cartões importa menos do que a capacidade de acompanhar e pagar todas as obrigações.
Aumentos de limite merecem atenção
Instituições financeiras podem reavaliar os limites de crédito de seus clientes. A análise pode considerar informações cadastrais, comportamento financeiro, histórico de crédito e outros dados.
A Serasa explica que o Score é uma das informações que podem participar da análise de crédito, mas não determina sozinho a aprovação. Cada instituição possui suas próprias políticas e critérios.
Por isso, receber um aumento de limite não deve ser interpretado como uma recomendação para aumentar os gastos.
Um limite maior pode simplesmente ampliar a capacidade de crédito disponível.
Limite bancário e limite pessoal são coisas diferentes
O banco pode estabelecer um limite de R$ 10 mil.
O consumidor, porém, pode decidir que seu limite pessoal de gastos será de R$ 2 mil.
Essa diferença pode ser útil para evitar que a capacidade de crédito seja confundida com capacidade de pagamento.
O que o Serasa Score realmente significa
O Serasa Score varia de 0 a 1.000 e funciona como uma ferramenta de avaliação de risco de crédito.
A Serasa informa que o modelo considera diferentes fatores, incluindo hábitos de pagamento, relacionamento com o mercado, dívidas, buscas por crédito, informações cadastrais e contratos.
Entretanto, é importante evitar uma interpretação comum: não existe uma pontuação que garanta aprovação de cartão ou empréstimo.
A própria Serasa esclarece que a decisão final pertence à instituição que concede o crédito, que pode utilizar modelos próprios e outras informações além do Score.
Pagar o cartão em dia é importante?
Sim. O histórico de pagamentos faz parte dos fatores considerados pelo modelo de Score da Serasa. No modelo atualmente divulgado pela empresa, os hábitos de pagamento representam 29% da composição da pontuação.
Isso não significa, porém, que pagar uma fatura isoladamente fará o Score subir imediatamente ou garantirá aprovação de crédito.
Como saber se o cartão está comprometendo demais o orçamento
Alguns sinais merecem atenção:
A fatura está aumentando todos os meses
Se o valor da fatura cresce continuamente sem que a renda tenha acompanhado o aumento, é importante revisar os gastos.
As parcelas ocupam grande parte da renda
Compras parceladas representam compromissos futuros. Quanto maior o volume acumulado, menor fica a margem para despesas inesperadas.
O pagamento integral está ficando difícil
Se o consumidor começa a considerar constantemente pagar apenas uma parte da fatura, é importante interromper novas compras e revisar o orçamento.
Um cartão é usado para pagar outra dívida
Utilizar uma nova linha de crédito para cobrir uma obrigação anterior pode indicar que o orçamento já não está conseguindo absorver os compromissos existentes.
O consumidor não sabe quanto deve no total
Esse é um dos sinais mais claros de que é necessário organizar as informações.
Uma planilha simples ou aplicativo financeiro pode ajudar a reunir cartões, parcelas, empréstimos e contas em um único lugar.
Como recuperar o controle do cartão
Não é necessário abandonar o cartão de crédito para organizar as finanças.
O objetivo é fazer com que o crédito seja utilizado dentro da capacidade real de pagamento.
1. Some todas as parcelas
Liste cada compra parcelada e o número de parcelas restantes.
Não considere apenas o valor da próxima fatura.
2. Estabeleça um limite pessoal
O limite definido pelo banco não precisa ser o limite que você pretende utilizar.
Escolher um teto próprio pode ajudar a manter os gastos compatíveis com o orçamento.
3. Acompanhe a fatura durante o mês
Não espere o fechamento para descobrir quanto foi gasto.
Verificar as despesas semanalmente permite identificar excessos antes que eles se transformem em uma fatura difícil de pagar.
4. Separe compras necessárias de compras adiáveis
Antes de parcelar uma compra, pergunte:
- Eu realmente preciso desse produto agora?
- A compra cabe no orçamento sem comprometer despesas essenciais?
- Já existem outras parcelas em andamento?
- Se minha renda diminuir temporariamente, ainda conseguirei pagar?
Essas perguntas ajudam a avaliar o impacto da compra antes de assumir uma nova obrigação.
5. Evite usar crédito para esconder problemas de orçamento
O cartão pode facilitar o pagamento de uma despesa, mas não resolve uma diferença permanente entre renda e gastos.
Se as despesas são maiores que a renda todos os meses, aumentar o limite apenas amplia a quantidade de crédito disponível.
Crédito digital: praticidade exige acompanhamento
A digitalização tornou o acesso ao crédito mais simples. Solicitações, aumentos de limite, pagamentos e acompanhamento das faturas podem ser feitos diretamente pelo celular.
Isso traz conveniência, mas também exige atenção do consumidor.
Aplicativos financeiros permitem acompanhar gastos em tempo real, criar alertas e organizar despesas. Essas ferramentas podem ser usadas justamente para evitar que o cartão se transforme em uma extensão descontrolada do orçamento.
O ponto central não é demonizar bancos, fintechs ou cartões de crédito. O crédito é uma ferramenta financeira e pode ser útil quando utilizado dentro da capacidade de pagamento.
O problema começa quando a pessoa passa a considerar o crédito disponível como se fosse renda.
Cartão de crédito é renda?
Não.
Renda é o dinheiro que o consumidor recebe, como salário, aposentadoria, pró-labore ou outras fontes de receita.
O limite do cartão é uma modalidade de crédito que precisa ser posteriormente paga.
Essa distinção é fundamental para qualquer planejamento financeiro.
Um limite de R$ 10 mil não transforma uma renda mensal de R$ 3 mil em R$ 13 mil.
Se todo o limite for utilizado, o consumidor terá uma dívida de R$ 10 mil para administrar, e não uma renda adicional.
FAQ: dúvidas sobre limite e cartão de crédito
Limite alto significa que posso gastar mais?
Não necessariamente. O limite representa a quantidade de crédito disponibilizada pela instituição. O valor que pode ser gasto com segurança depende da renda, das despesas e dos demais compromissos financeiros.
Aumentar o limite aumenta minha renda?
Não. O aumento do limite apenas amplia a quantidade de crédito que pode ser utilizada.
Pagar somente o mínimo da fatura é uma boa estratégia?
O pagamento mínimo pode evitar determinadas consequências de um não pagamento integral, mas o saldo restante pode gerar juros e encargos. É importante verificar as condições específicas da instituição.
Ter vários cartões é ruim?
Não necessariamente. O problema é perder o controle sobre os gastos, limites, parcelas e vencimentos de diferentes cartões.
O Serasa Score garante aprovação de cartão?
Não. A Serasa informa que o Score é apenas uma das informações que podem ser consideradas na análise de crédito. A decisão final é da instituição financeira.
Como saber se estou gastando demais no cartão?
Uma forma simples é comparar o total das faturas e parcelas com sua renda líquida e com as despesas essenciais. Também é importante verificar se você consegue pagar as faturas integralmente sem recorrer a novo crédito.
Conclusão
O cartão de crédito pode ser uma ferramenta útil para organizar pagamentos e acessar serviços financeiros, mas seu limite não deve ser confundido com renda.
A diferença entre dinheiro que entra no orçamento e crédito que precisa ser devolvido é o ponto central para evitar problemas.
Acompanhar as parcelas, controlar o valor das faturas, limitar os gastos de acordo com a própria renda e entender o custo do crédito são medidas simples que ajudam a manter as finanças sob controle.
Em um mercado cada vez mais digital, ter acesso rápido ao crédito não elimina a necessidade de planejamento. Pelo contrário: quanto mais fácil for utilizar o crédito, mais importante se torna saber exatamente quanto já foi comprometido.